
La iniciativa surgió de la presentación ciudadana del vecino lanusense Eduardo Dipasquale —ingresada también en el Concejo Deliberante local— y fue tomada en el Congreso Nacional por la diputada Kelly Olmos. Establece la emergencia hasta octubre de 2027, exenciones de hasta el 100% en Monotributo, Ganancias y Bienes Personales, condonación de deudas anteriores, diferimiento del IVA y suspensión de embargos.
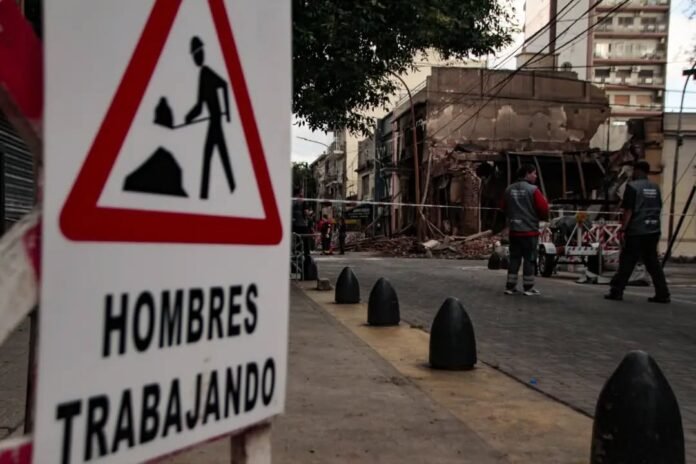
A pocos días del trágico estallido e incendio de gas ocurrido el viernes 13 de noviembre en las inmediaciones de Coronel Beltrán y Enrique Del Valle Iberlucea, en Remedios de Escalada, comenzó a tomar forma una iniciativa legislativa destinada a evitar que las cargas tributarias ahoguen económicamente a las familias y comerciantes afectados por el desastre.
El proyecto, que establece un Régimen Extraordinario de Alivio Tributario, nació a partir de la inquietud y presentación directa de un vecino del distrito, Eduardo Dipasquale, quien acercó la propuesta tanto por mesa de entradas en el Concejo Deliberante de Lanús como ante legisladores nacionales durante el fin de semana.
«Lo que presenté y se está presentando en la Honorable Cámara de Diputados de la Nación es un proyecto de ley que, en la misma sintonía, se presentó a nivel local en el Honorable Concejo Deliberante de Lanús. Lo presenté yo como ciudadano por mesa de entradas y, al mismo tiempo, lo acerqué a diputados con los cuales hablé el fin de semana y estuvieron siempre predispuestos», explicó Dipasquale a data conurbano sobre la gestación de la iniciativa.
En el Congreso Nacional, el texto fue recogido formalmente por la diputada nacional Kelly Olmos, quien lo elevó para su tratamiento parlamentario con el objetivo de dar una respuesta urgente e independiente del avance de las causas judiciales sobre las responsabilidades de las empresas intervinientes.
Declaración de emergencia y escalas de beneficio
El articulado declara la emergencia habitacional, económica y comercial hasta el 31 de octubre de 2027 para todas las personas humanas y jurídicas directamente afectadas por daños materiales, interrupción de actividades económicas, evacuación o restricciones de acceso a inmuebles y locales.
Para determinar el alcance de la asistencia fiscal, el proyecto establece una escala diferenciada según la gravedad del perjuicio acreditado:
-
Beneficio del 100%: Destinado a quienes acrediten la destrucción total, la inhabitabilidad de su vivienda o la imposibilidad absoluta de funcionamiento comercial durante 30 días corridos o más.
-
Beneficio del 50%: Aplicable a quienes hayan sufrido daños materiales o afectaciones económicas parciales.
A fin de agilizar la asistencia, la normativa ordena crear un registro gratuito de damnificados que permanecerá abierto durante 180 días desde la publicación de la ley, sin exigir certificados de libre deuda como requisito de ingreso. La autoridad de aplicación deberá resolver cada solicitud en un plazo máximo de 20 días hábiles, quedando habilitada para otorgar certificaciones provisorias de manera inmediata.
Exenciones en Monotributo, Ganancias y Bienes Personales
De convertirse en ley, los vecinos y pequeños contribuyentes alcanzados accederán a un paquete integral de exenciones fiscales:
-
Monotributo: Exención del componente impositivo entre noviembre de 2026 y octubre de 2027 (en un 100% o 50% según corresponda, y proporcionalmente si el contribuyente posee otros locales no afectados). La medida no altera los aportes previsionales ni el componente de obra social, preservando la cobertura de salud.
-
Impuesto a las Ganancias: Exención proporcional sobre la ganancia neta imponible generada por la actividad económica del establecimiento afectado entre el 1° de noviembre de 2026 y el 31 de octubre de 2027.
-
Impuesto sobre los Bienes Personales: Reducción del gravamen correspondiente a los períodos fiscales 2026 y 2027 en la proporción que represente el valor imponible de los inmuebles o vehículos dañados en el siniestro.
Condonación de deudas anteriores, IVA y cargas sociales
Uno de los puntos más relevantes de la propuesta apunta a evitar que deudas previas absorban los recursos que las familias y comercios necesitan para reconstruirse. Por ello, se dispone la condonación de capital, intereses y recargos sobre obligaciones impagas anteriores al estallido:
-
Componente impositivo del Monotributo devengado entre noviembre de 2024 y octubre de 2026.
-
Impuesto a las Ganancias e Impuesto sobre los Bienes Personales de los períodos fiscales 2024 y 2025.
-
El perdón abarca incluso deudas incluidas en planes de facilidades de pago vigentes o que se encuentren en instancia de ejecución judicial.
En cuanto al Impuesto al Valor Agregado (IVA), se establece el diferimiento por 12 meses de las obligaciones propias con vencimiento entre el 13 de noviembre de 2026 y el 31 de octubre de 2027, las cuales podrán abonarse luego en hasta 24 cuotas mensuales sin interés de financiación.
Respecto de las contribuciones patronales propias del mismo período, los empleadores afectados podrán cancelarlas recién a partir del 1° de febrero de 2028 en hasta 24 cuotas sin interés por diferimiento, manteniendo intacta la obligación de declarar al personal e ingresar los aportes retenidos para no vulnerar sus derechos previsionales ni su obra social.
Suspensión de embargos, reintegros y adhesión local
Para brindar alivio inmediato frente a los apremios fiscales, el proyecto suspende hasta el 31 de enero de 2028 todas las gestiones administrativas de cobro y la iniciación de nuevas ejecuciones fiscales sobre las obligaciones comprendidas, sin que se devenguen nuevos intereses. Asimismo, instruye a la Agencia de Recaudación y Control Aduanero (ARCA) a solicitar judicialmente la suspensión de los juicios en trámite y el levantamiento o adecuación de embargos.
Otros puntos clave del texto establecen que:
-
Reintegros: Si un damnificado ya abonó períodos alcanzados por las exenciones, el Estado deberá reintegrar o acreditar esos montos (a elección del contribuyente) dentro de los 90 días de reconocido el beneficio.
-
Sin renuncia de derechos: Acceder al régimen fiscal no obliga a los vecinos a desistir de reclamos administrativos o demandas judiciales por daños y perjuicios.
-
Exclusión de responsables: Quienes resulten responsables del siniestro quedan expresamente excluidos de los beneficios tributarios.
-
Articulación provincial y municipal: Finalmente, el proyecto invita formalmente a la provincia de Buenos Aires y al municipio de Lanús a dictar normas complementarias de alivio impositivo local (como tasas municipales e impuestos provinciales) y a coordinar la emisión de los certificados de damnificados.